Ryzyka, których nie pokazuje reklama off-planów w Dubaju
Materiały sprzedażowe pokazują, co pójdzie dobrze. Ten tekst pokazuje realne ryzyka zakupu off-plan w Dubaju — żeby świadomie je zaakceptować, nie żeby zniechęcić.
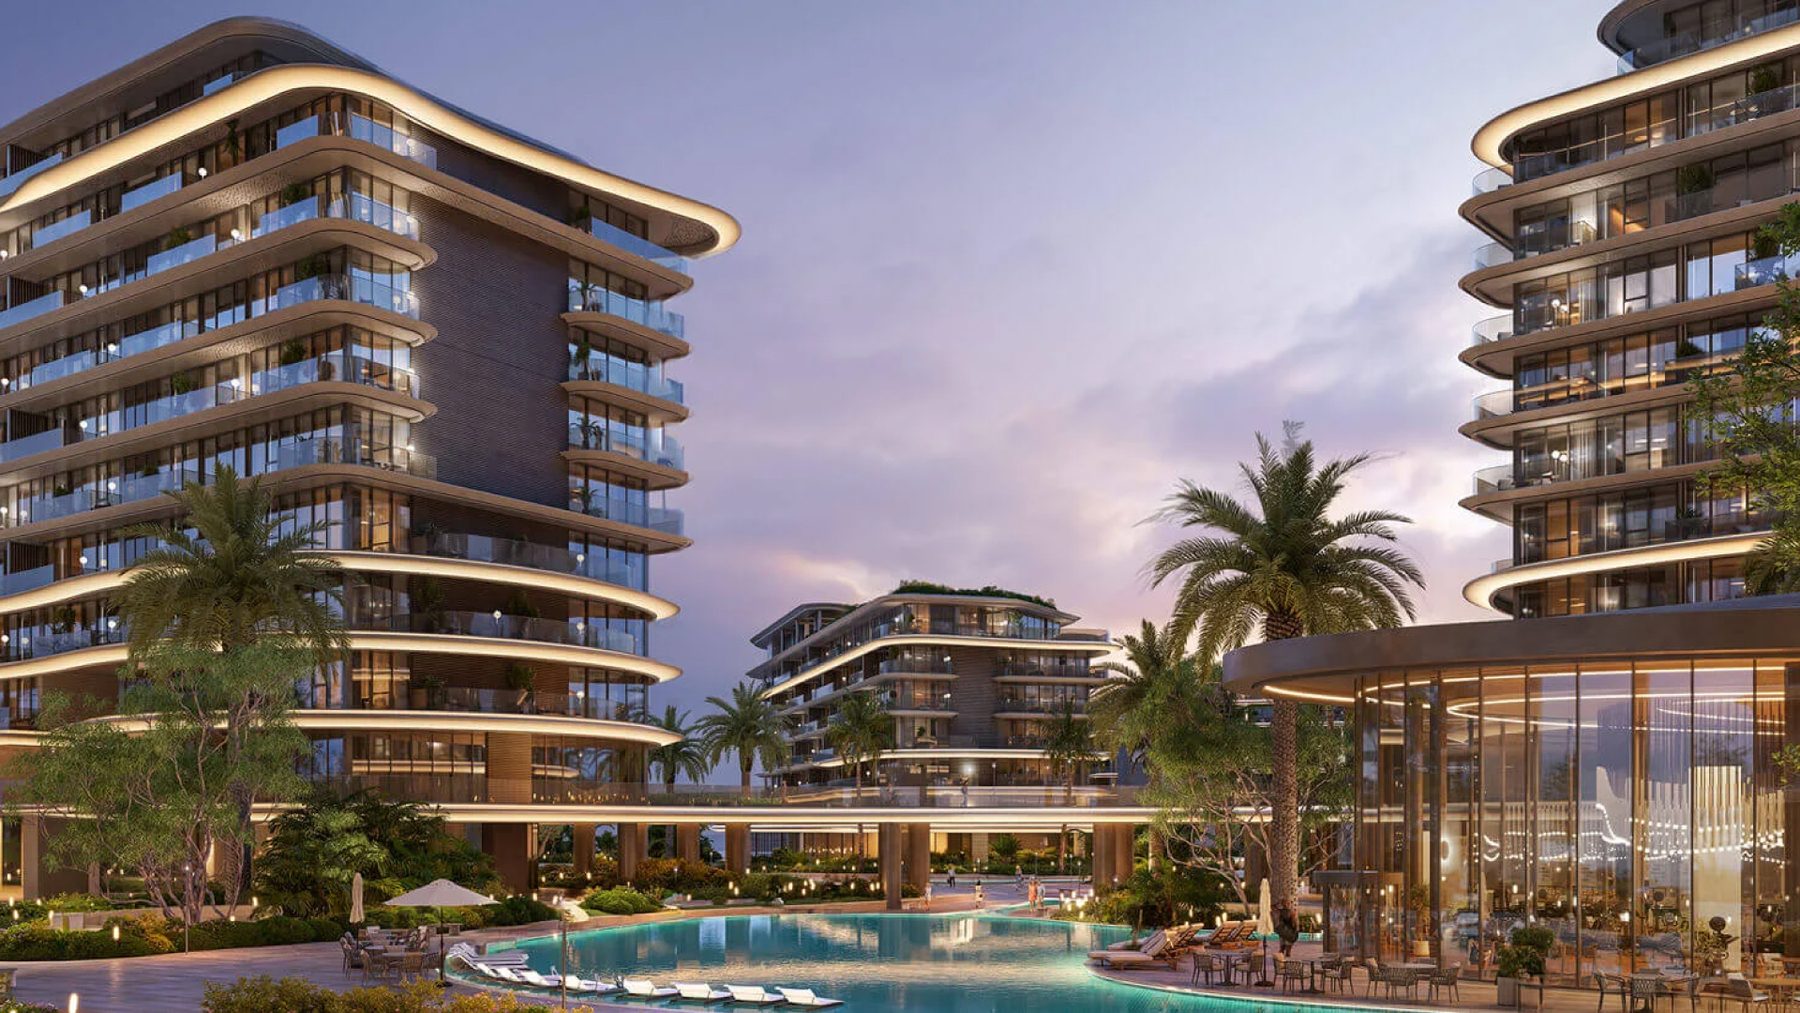
Materiały sprzedażowe off-planów w Dubaju skupiają się na tym, co pójdzie dobrze: rosnąca cena, pewny najemca, gotowy klucz na czas. Żadna z tych rzeczy nie jest zagwarantowana prawnie ani faktycznie. Ten artykuł nie ma zniechęcić do zakupu — ma pokazać ryzyka, które istnieją niezależnie od tego, czy je wymienisz, żebyś mógł je świadomie zaakceptować albo się przed nimi zabezpieczyć.
Aktualność cen i danych: ceny projektów i dane rynkowe sprawdzone dnia 18.10.2026. Ceny są ofertowe „od" i nie stanowią oferty w rozumieniu przepisów prawa.
Ryzyko 1: opóźnienie budowy
Termin odbioru podany w materiałach dewelopera to plan, nie gwarancja. Budowa może się opóźnić z przyczyn, na które ani deweloper, ani kupujący nie mają pełnego wpływu — od dostępności materiałów po zmiany w planach infrastruktury.
Co Cię chroni: rachunek escrow przypisany do konkretnego projektu (wymagany przez Dubai Land Department dla sprzedaży off-plan) oraz nadzór RERA nad wypłatami z tego rachunku, powiązanymi z postępem budowy. To nie eliminuje ryzyka opóźnienia — ogranicza ryzyko, że Twoje pieniądze zostaną wykorzystane niezgodnie z przeznaczeniem, jeśli opóźnienie faktycznie nastąpi.
Co sprawdzić przed zakupem: aktualny procent ukończenia budowy w Dubai REST (oficjalna aplikacja DLD) oraz zapisy w umowie SPA dotyczące konsekwencji opóźnienia — czy i jaka rekompensata przysługuje kupującemu, i po jakim czasie. Pełną checklistę weryfikacji dewelopera i projektu opisujemy w Jak sprawdzić dewelopera i pośrednika z Polski.
Ryzyko 2: historia dewelopera nie jest gwarancją na przyszłość
Warto znać jeden historyczny przykład, bo pokazuje, że nawet duży, rządowy deweloper nie jest odporny na kryzys finansowy. W 2009 roku Nakheel — deweloper m.in. Palm Jumeirah — znalazł się w poważnym kryzysie zadłużenia w ramach grupy Dubai World, co doprowadziło do obniżenia ratingu kredytowego do poziomu śmieciowego. Kryzys zakończył się interwencją: w grudniu 2009 roku Abu Dhabi przekazało 10 mld USD wsparcia, a w marcu 2010 roku rząd Dubaju zapowiedział kolejne 9,5 mld USD na restrukturyzację, w tym na spłatę zobowiązań Nakheel.
Nakheel działa dziś dalej i realizuje nowe projekty, m.in. na Dubai Islands. Przytaczamy ten historyczny przykład nie po to, by sugerować, że ten konkretny deweloper jest dziś mniej wiarygodny — przeciwnie, przetrwał kryzys i kontynuuje działalność — ale żeby pokazać, że żaden deweloper, niezależnie od wielkości czy powiązań rządowych, nie jest całkowicie odporny na ryzyko makroekonomiczne. Historia realizacji projektów i aktualna kondycja finansowa dewelopera to coś, co warto sprawdzać za każdym razem, niezależnie od renomy marki.
Ryzyko 3: sprzedaż przed odbiorem jest trudniejsza, niż sugeruje reklama
Część materiałów sprzedażowych off-planów przedstawia odsprzedaż przed odbiorem (tzw. cesję) jako łatwą ścieżkę wyjścia z inwestycji. W praktyce:
- Większość deweloperów wymaga wpłacenia minimalnego procentu ceny, zanim wyda zgodę na odsprzedaż (No Objection Certificate, NOC) — próg różni się między deweloperami i nie jest jednolity dla całego rynku.
- NOC nie jest automatyczna — deweloper może nałożyć dodatkowe warunki, a za samo wydanie NOC pobierana jest opłata administracyjna.
- Rynek wtórny off-planu jest płytszy niż rynek gotowych nieruchomości — mniej potencjalnych kupujących oznacza, że sprzedaż może zająć więcej czasu niż zakładano, szczególnie w okresie słabszego popytu.
Różnice między zakupem na rynku pierwotnym i wtórnym, w tym mechanizm cesji, opisujemy szerzej w Rynek pierwotny czy wtórny w Dubaju.
Ryzyko 4: kurs AED jest stabilny, ale to nie znaczy zerowy
Dirham (AED) jest usztywniony względem dolara amerykańskiego od 1997 roku, na poziomie 1 USD = 3,6725 AED — ten kurs utrzymuje się niezmiennie od blisko trzydziestu lat i jest filarem stabilności monetarnej ZEA. To realna przewaga nad walutami o swobodnym kursie.
To jednak nie eliminuje ryzyka kursowego dla polskiego kupującego — dotyczy ono relacji AED/PLN, nie samego AED. Kurs złotego do dolara (a więc pośrednio do dirhama) zmienia się niezależnie od polityki ZEA. Kwota w złotych potrzebna do opłacenia kolejnej raty planu płatności, rozłożonego na kilka lat, może się różnić od pierwotnie zakładanej — w obie strony. Dlatego w naszych materiałach kwoty w PLN są zawsze oznaczone jako orientacyjne, a cenę wiążącą stanowi zawsze kwota w AED.
Ryzyko 5: korekta rynku — to już się dzieje
To ryzyko nie jest hipotetyczne. Niezależne indeksy rynkowe odnotowały w 2026 roku pierwszy roczny spadek cen nieruchomości w Dubaju od pięciu i pół roku, po długim okresie wzrostu (w sierpniu 2026 średnia cena wyniosła 1 636 AED za stopę kwadratową, o 1,7% mniej niż rok wcześniej; Cavendish Maxwell, za Khaleej Times). Spadek dotyczy różnych lokalizacji w bardzo różnym stopniu — ogólny nagłówek „ceny w Dubaju spadają” maskuje dużą rozpiętość między konkretnymi miejscami, dlatego warto sprawdzać dane dla konkretnej lokalizacji, nie dla miasta jako całości.
Ryzyko 6: różnica między materiałem marketingowym a gotowym produktem
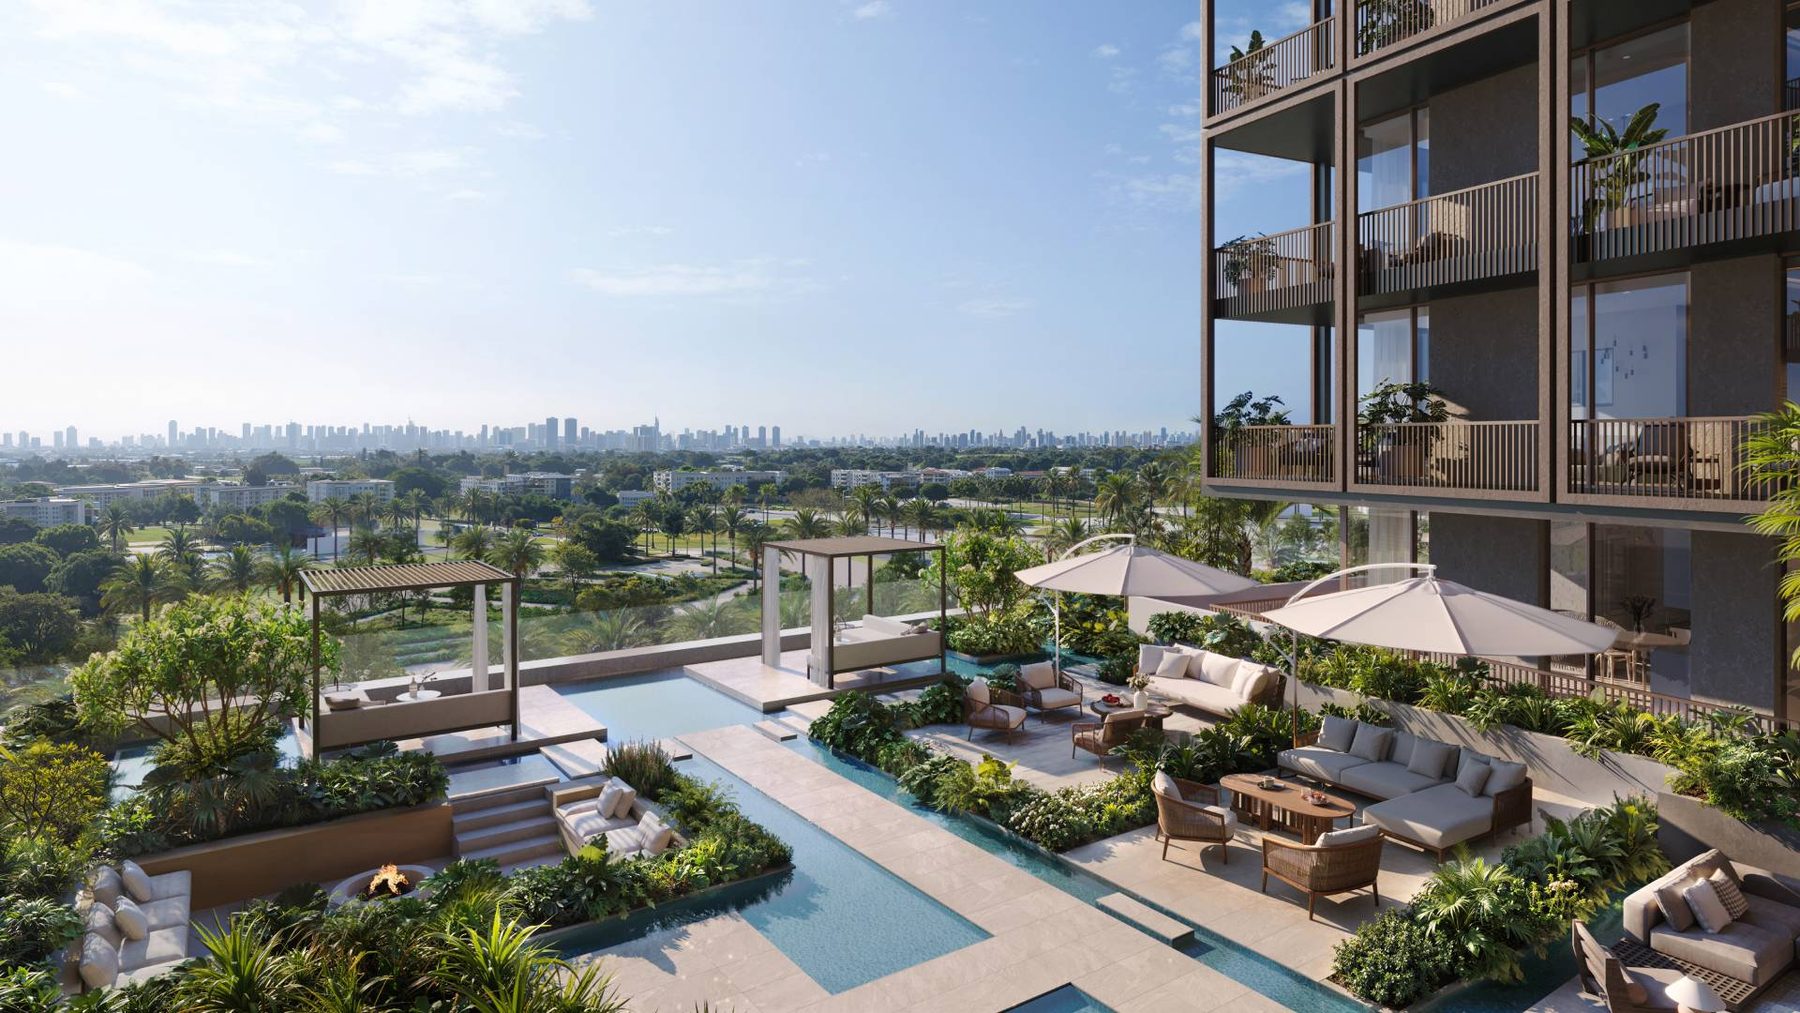
Wizualizacje, rendery i materiały promocyjne pokazują zamierzony efekt końcowy, a nie prawnie wiążący opis każdego elementu wykończenia. Standard wykończenia, dokładny metraż po pomiarze powykonawczym czy ostateczny układ części wspólnych mogą się różnić od wczesnych materiałów marketingowych w granicach dopuszczonych umową SPA. To częsty powód rozczarowania przy odbiorze — nie dlatego, że ktoś złamał prawo, ale dlatego, że kupujący nie sprawdził, co dokładnie gwarantuje umowa, a co jest tylko ilustracją poglądową.
Co z tym zrobić: przed podpisaniem SPA sprawdź dokładny opis metrażu, standardu wykończenia i ewentualnych zasad rozliczenia różnicy w powierzchni. Przy odbiorze — nie podpisuj protokołu odbioru tego samego dnia bez dokładnego obejrzenia apartamentu.
Przykład: ile pieniędzy czeka na odbiór
Plan płatności mówi, jaka część ceny trafia do dewelopera w trakcie budowy, a jaka przy odbiorze kluczy. Im więcej wpłacasz przed odbiorem i im dłużej trwa budowa, tym bardziej odczujesz ewentualne opóźnienie.
| Projekt | Lokalizacja | Cena od | Orientacyjnie w PLN | Plan płatności | Odbiór |
|---|---|---|---|---|---|
| Sobha Solis — Sobha Realty | Motor City | 1 010 000 AED | ok. 1 090 000 zł | 60 / 40 | 2027 |
| Sobha Central — The Tranquil — Sobha Realty | Sobha Central | 1 750 000 AED | ok. 1 888 000 zł | 60 / 40 | 2029 |
| The Meriva Collection — Ellington Properties | Dubai Islands | 2 700 000 AED | ok. 2 914 000 zł | 70 / 30 | 2030 |
W Sobha Solis przed odbiorem wpłacasz ok. 606 000 AED (ok. 654 000 zł), a klucze są planowane na 2027 rok. W Sobha Central przy tym samym planie 60/40 to ok. 1 050 000 AED (ok. 1 133 000 zł) z odbiorem w 2029 roku. W The Meriva Collection plan 70/30 oznacza ok. 1 890 000 AED (ok. 2 039 000 zł) przed odbiorem, który planowany jest na 2030 rok.
Ryzyko opóźnienia zależy więc od dwóch rzeczy: ile wpłacasz przed odbiorem i jak długo trwa budowa. Obie warto porównać, zanim wybierzesz projekt.
Checklista: co zrobić, żeby świadomie zaakceptować te ryzyka
- Sprawdź status projektu i procent ukończenia w Dubai REST, nie tylko w materiałach sprzedażowych dewelopera.
- Zweryfikuj dewelopera i pośrednika przed wpłatą zadatku — pełna checklista w Jak sprawdzić dewelopera i pośrednika z Polski.
- Przeczytaj zapisy SPA dotyczące opóźnienia, metrażu i warunków odstąpienia — nie polegaj wyłącznie na materiałach marketingowych.
- Zapytaj o próg NOC i warunki odsprzedaży przed odbiorem, jeśli rozważasz wcześniejsze wyjście z inwestycji.
- Traktuj kwoty w PLN jako orientacyjne — planuj budżet z marginesem na wahania kursu.
- Sprawdź aktualne dane rynkowe dla konkretnej lokalizacji, nie tylko ogólny nagłówek o rynku.
Żadne z tych ryzyk nie jest powodem do automatycznej rezygnacji z zakupu — są powodem, by podejmować decyzję ze świadomością, co faktycznie jest zagwarantowane prawnie, a co jest obietnicą marketingową.
Najczęstsze pytania
Czy zakup off-plan w Dubaju jest bezpieczny?
Wpłaty na projekty off-plan trafiają na rachunek escrow nadzorowany przez Dubai Land Department, a deweloper dostaje pieniądze w miarę postępu budowy. To ogranicza ryzyko utraty wpłat, ale nie eliminuje ryzyka opóźnienia ani zmiany cen rynkowych.
Co się dzieje, gdy budowa się opóźnia?
To zależy od zapisów umowy SPA: dopuszczalnego okresu opóźnienia i Twoich uprawnień po jego przekroczeniu. Dlatego umowę warto przeczytać przed wpłatą zadatku, a postęp budowy sprawdzać w aplikacji Dubai REST.
Czy mogę sprzedać mieszkanie przed odbiorem?
Często tak, ale deweloperzy zwykle wymagają wpłacenia określonego procentu ceny, zanim wydadzą zgodę (NOC) na cesję umowy. Próg i opłaty różnią się między deweloperami, więc trzeba je sprawdzić przed zakupem.
Jak sprawdzić dewelopera i pośrednika?
Opisujemy to krok po kroku w artykule Jak sprawdzić dewelopera i pośrednika z Polski: rejestr RERA, numer projektu, rachunek escrow i historia oddanych budynków.
Kwoty w złotych przeliczamy po średnim kursie NBP (tabela B) z dnia 28.10.2026: 1 AED = 1,0791 zł. Walutą umowy jest zawsze dirham (AED).
Materiał ma charakter informacyjny i nie stanowi porady inwestycyjnej, prawnej ani podatkowej. Dane o historii Nakheel, kursie AED/USD i cenach rynkowych pochodzą z ogólnodostępnych źródeł prasowych i danych Cavendish Maxwell. Ceny i dostępność projektów pochodzą z materiałów deweloperów i mogą się zmieniać bez powiadomienia.
Porozmawiajmy o Twoim budżecie — po polsku
Odpowiadamy po polsku, zwykle tego samego dnia. Konsultacja jest bezpłatna i do niczego nie zobowiązuje.
Bezpłatna konsultacja WhatsAppCzytaj dalej
-
Ile można zarobić na wynajmie mieszkania w Dubaju — brutto, netto i realne koszty
Reklamy off-planów obiecują konkretną stopę zwrotu — pokazujemy, jak faktycznie liczyć rentowność brutto i netto, na jawnie oznaczonych danych rynkowych.
-
Apartamenty w Dubaju za 1, 2 i 5 mln zł
Trzy budżety w złotych i konkretne projekty z naszego katalogu, które w nie wchodzą — z lokalizacją, planem płatności i terminem odbioru.
-
Co korekta 2026 zrobiła z cenami nieruchomości w Dubaju
Pierwszy roczny spadek cen w Dubaju od pięciu i pół roku — dane trzech niezależnych źródeł i co to naprawdę oznacza dla kupującego.